
O rychlejších daňových odpisech majetku se v Česku nyní hovoří jako o slibném nástroji povzbuzení inovativnosti a obecně investic firem, vč. investic do rychlejšího snižování energetické a emisní náročnosti. Je to skutečně dobrý nástroj pro podporu investic a inovativnosti? Kolik takové opatření může stát? A vrátí se nám to?
- Rychlejší odpisy mohou být dobrý nástroj podpory inovativnosti Česka, zvýšení reinvestic zahraničních firem, dočasného zpomalení odlivu zisků a zvýšení investic a přidané hodnoty domácích firem. Není to však zadarmo a smysluplnost této podpory závisí na tom, jak moc se návratnost investic ve firmách propíše do inovativnosti české ekonomiky, do vyšších mezd, do vyšších nákupů na domácím trhu a do (v Česku) zdanitelných zisků.
- Naším hlavním cílem by neměla být prostá výše investic, nýbrž návratnost těchto investic pro veřejné rozpočty a společnost, což souvisí s dobrým zacílením nástroje na produktivní investice, s omezováním přesunů zisků do daňových rájů, tlakem na růst mezd a s dalšími aspekty, které diskutujeme v závěru studie.
- Cílem by podle nás nemělo být nákladně podporovat plošné zvýšení investic. Hlavním problémem soukromých investic v Česku není nutně jejich výše, spíše jejich struktura a produktivita. Doporučujeme proto opatření zacílit na vybrané typy investic s potenciálem vysoké dlouhodobé návratnosti pro českou ekonomiku – navzdory obtížnosti takového vymezení.
Jako první dobrou variantu vnímáme zkrácení doby odpisování na 1 rok pro veškeré investice 1.-3. skupiny kromě aut se spalovacími motory (tj. stroje, zařízení, nehmotný majetek…) po vzoru Spojeného království.
- Taková varianta by veřejné rozpočty na později vybraných daních stála necelých 4,7 mld. Kč ročně, plus dočasný výpadek příjmů v prvních deseti letech ve výši 16,6 mld. Kč ročně a přinesla by přibližně 34 mld. Kč investic ročně, což za deset let dělá na tvorbě čistého kapitálu (po očištění o depreciaci) 101 mld. Kč.
Jako druhou dobrou variantu, velmi smysluplnou z hlediska podpory výstavby, produktivity i snižování energetické náročnosti, vnímáme rozšíření předchozí varianty o energeticky nenáročné budovy a zároveň fiskální vyrovnání vyšší nákladnosti takového opatření zvýšením sazby daně z příjmu právnických osob o 1 p.b.
- Zvýšení sazby by dle našich odhadů mohlo přinést přibližně 8,7 mld. Kč ročně a zároveň zvýšilo investice na 35,7 mld. Kč ročně (viz kap. 5). Celkové zdanění firem by se tak dramaticky nezměnilo, bylo by však více nakloněno investujícím firmám.
Vyšší investice jsou prostředek, ne konečný cíl. Cílem např. není, aby firmy obnovovaly flotily automobilů jednou za tři roky místo jednou za čtyři roky a my se dále nestarali, jestli to má význam pro inovativnost, produktivitu nebo snižování energetické a emisní náročnosti a jestli se návratnost investic propisuje do vyšších mezd, zdanitelných zisků apod.
Ke stažení
Firemní investice (hrubé) jako % HDP v letech 2000-2023

Zdroj: Eurostat
Pozn.: Spotřeba investic viz Graf A3 v Příloze.
Co jsou daňové odpisy firem?
Různé typy majetku se daňově odepisují podle definovaných skupin v horizontu dvou let (v případě bezemisního automobilu) až padesáti let (např. v případě budovy hotelu). Pokud bychom dobu daňového odpisování zkrátili oproti současnému nastavení (např. umožnili firmám odepsat vybrané investice v plné výši v prvním roce), motivovali bychom tím firmy k vyšším investicím.
Čím dříve firma bude moct daňově odepsat náklad investice, tím méně z této částky stihne “ukousnout” inflace. Navíc pro firmy je preferované mít prostředky dostupné nyní než v budoucnu, protože je firma může mezitím zhodnotit nebo s nimi jinak ve svém cashflow operovat. Zavedení rychlejších až okamžitých odpisů lze v podstatě chápat jako bezúročnou půjčku státu firmám skrze daňový systém.
Současný způsob odpisování a specifikace odpisových skupin
| Odpisová skupina | Příklad majetku | Počet let odepisování |
| 1 | notebooky, nářadí, kancelářská technika | 3 |
| 2 | osobní a nákladní auta, stroje a zařízení, nábytek, čerpadla (výjimka: bezemisní vozidla se odepisují 2 roky) | 5 |
| 3 | elektromotory, parní kotle, lodě, výtahy | 10 |
| 4 | budovy ze dřeva a plastů, komíny, plynovody | 20 |
| 5 | výrobní budovy, mosty, silnice, stavby pro sport a rekreaci | 30 |
| 6 | budovy hotelů, administrativní budovy, školy, kulturní památky | 50 |
| Poznámka: Odpisy nehmotného majetku nejsou od roku 2021 definovány v zákonu o dani z příjmu stejným způsobem jako odpisy hmotného majetku – daňové náklady související s pořízením nehmotného majetku se nyní uplatňují podle účetních odpisů. V daňových účtech je pak vidíme pod odpisovými skupinami 1 až 3. | ||
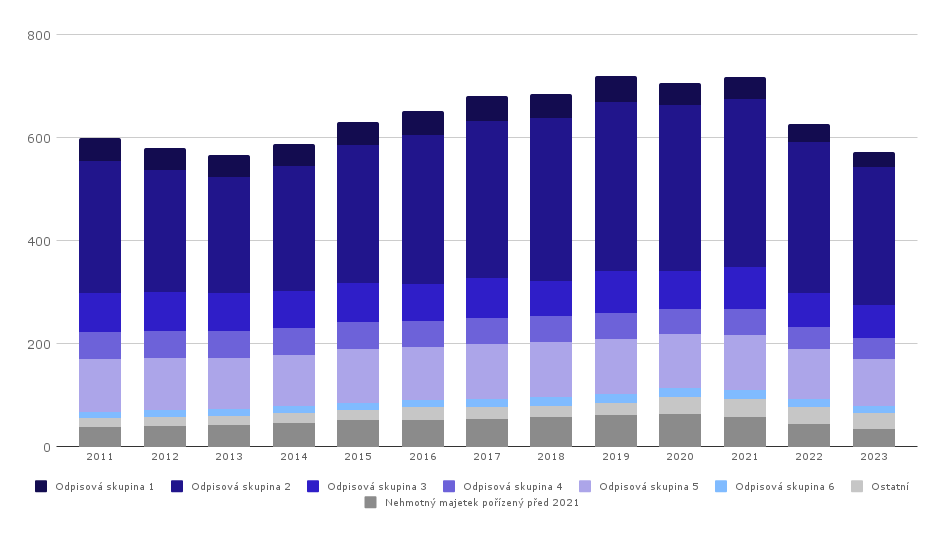
Polovina dnešních odpisů se týká vozidel, strojů a zařízení
Odpisová skupina 2 představuje zásadní část celkových odpisů, tedy majetku firem, především u malých firem (průměrně mezi lety 2018-2022 to bylo 71 %) a středních firem (66 %). U velkých firem je to pouze 36 %.
Odpisy hmotného a nehmotného majetku v letech 2011-2023 v cenách roku 2023 (mld. Kč)
Zdroj: vlastní zpracování na základě dat Finanční správy
Pozn.: Nehmotný majetek se po změně § 32a zákona z roku 2020 promítá do 1.-3. skupiny, stále však také dobíhají odpisy nehmotného majetku pořízeného před rokem 2021 v rámci samostatné kategorie (viz „Nehmotný majetek pořízený před 2021” v grafu). Kategorie „Ostatní” odkazuje na „Odpisy hmotného majetku podle § 30 odst. 4 až 6 a § 30b zákona,” kam patří ostatní statky nespadající do 1.-6. skupiny (staveniště, odlitky, odpisy památek, fotovoltaik aj.).
Pořizování dlouhodobého majetku, a tedy i jeho odepisování, se liší napříč sektory – jinými slovy různé obory potřebují ke své činnosti různě intenzivně pořizovat dlouhodobý majetek.
Celkové odpisy relativně k obratu firem (viz Graf 3 ve studii.) jsou nejvyšší pro činnosti v oblasti nemovitostí a stavebnictví, nejnižší pak pro velkoobchod a maloobchod a výrobu a rozvod elektřiny, plynu a tepla. Graf A4 v Příloze ukazuje tuto sektorální různost ještě detailněji.
Z této výrazné heterogenity je zjevné, že ze zavedení rychlejšího odpisování budou různé sektory benefitovat různě intenzivně. Zde je však třeba podotknout, že i za současného zdánlivě rovného nastavení korporátního zdanění vidíme významné sektorální rozdíly v efektivním zdanění firem (viz Graf 4 ve studii.).
Ve studii dále uvádíme
- Proč zkrátit dobu daňového odpisování
- Kolik rychlejší odpisování stojí veřejné rozpočty?
- Plošné nebo zacílené?
- Optimální varianta: zacílení na produktivní investice
- Minimální varianta: rozšíření ze současných bezemisních vozidel na další investice do dekarbonizace
- Maximální varianta: jednoduchá, nákladná, s nejasnou návratností
Celá studie ke stažení.